Reforma tributária: TCU propôs alíquota de 11,3% para o imposto federal sobre consumo; veja o que muda para empresas em 2027
28/10/2026
(Foto: Reprodução) O Tribunal de Contas da União (TCU) aprovou nesta quarta-feira (28) uma proposta para que a alíquota de referência da Contribuição sobre Bens e Serviços (CBS), novo tributo aprovado no âmbito da reforma tributária sobre o consumo, seja de 11,3% em 2027.
O valor será encaminhado ao Congresso Nacional, que poderá concordar ou não. Caberá ao Senado fixar o valor final da alíquota, que será cobrada a partir de 2027, até 15 de dezembro.
Além da CBS, haverá a cobrança transitória do Imposto sobre Bens e Serviços (IBS) com uma alíquota total de 0,1% em 2027 e 2028, dividida entre estados (0,05%) e municípios (0,05%). Essa alíquota começa a subir gradualmente a partir de 2029.
▶️Para calcular o valor da CBS, técnicos do tribunal estimaram quanto seria arrecadado com os impostos que serão extintos no fim de 2026. Isso porque uma das premissas da reforma sobre o consumo é manter o atual patamar da carga tributária.
🔎A CBS substituirá o Programa de Integração Social (PIS), a Contribuição para Financiamento da Seguridade Social (Cofins) e, também, uma parte do Imposto Sobre Produtos Industrializados (IPI).
🔎PIS e Cofins serão extintos em 2026, enquanto o IPI permanecerá somente para itens produzidos na Zona Franca de Manaus (ZFM) — mas com tributação efetiva somente no resto do país.
Sistema não cumulativo
g1 em 1 Minuto: Entenda o que são o IBS e a CBS
Com a reforma tributária, os tributos sobre o consumo passarão a seguir o modelo de Imposto sobre Valor Agregado (IVA), adotado em grande parte do mundo, com cobrança não cumulativa.
Isso significa que o imposto será recolhido em cada etapa da cadeia produtiva, mas as empresas poderão descontar os tributos pagos nas fases anteriores.
Por exemplo: se o IVA for de 20%, um produto vendido ao consumidor final por R$ 100 terá imposto, que, ao final da cadeia, totalizará R$ 20, após os mecanismos de crédito e compensação entre os diferentes empresas da produção e comercialização.
Esse sistema não cumulativo será obrigatório nas empresas que realizam vendas de produtos e serviços para outras empresas (o business to business) do lucro real e presumido.
O modelo não cumulativo, porém, não será obrigatório para as empresas do Simples Nacional, que poderão optar por permanecer no regime tradicional ("Simples puro") ou migrar para o modelo híbrido, aproveitando créditos dos tributos recolhidos nas etapas anteriores da cadeia.
Os microempreendedores individuais (MEIs) e os nanoempreendedores, por sua vez, não terão essa opção. Eles permanecerão obrigatoriamente no Simples puro, pois atuam predominantemente em operações destinadas ao consumidor final.
Notas fiscais eletrônicas
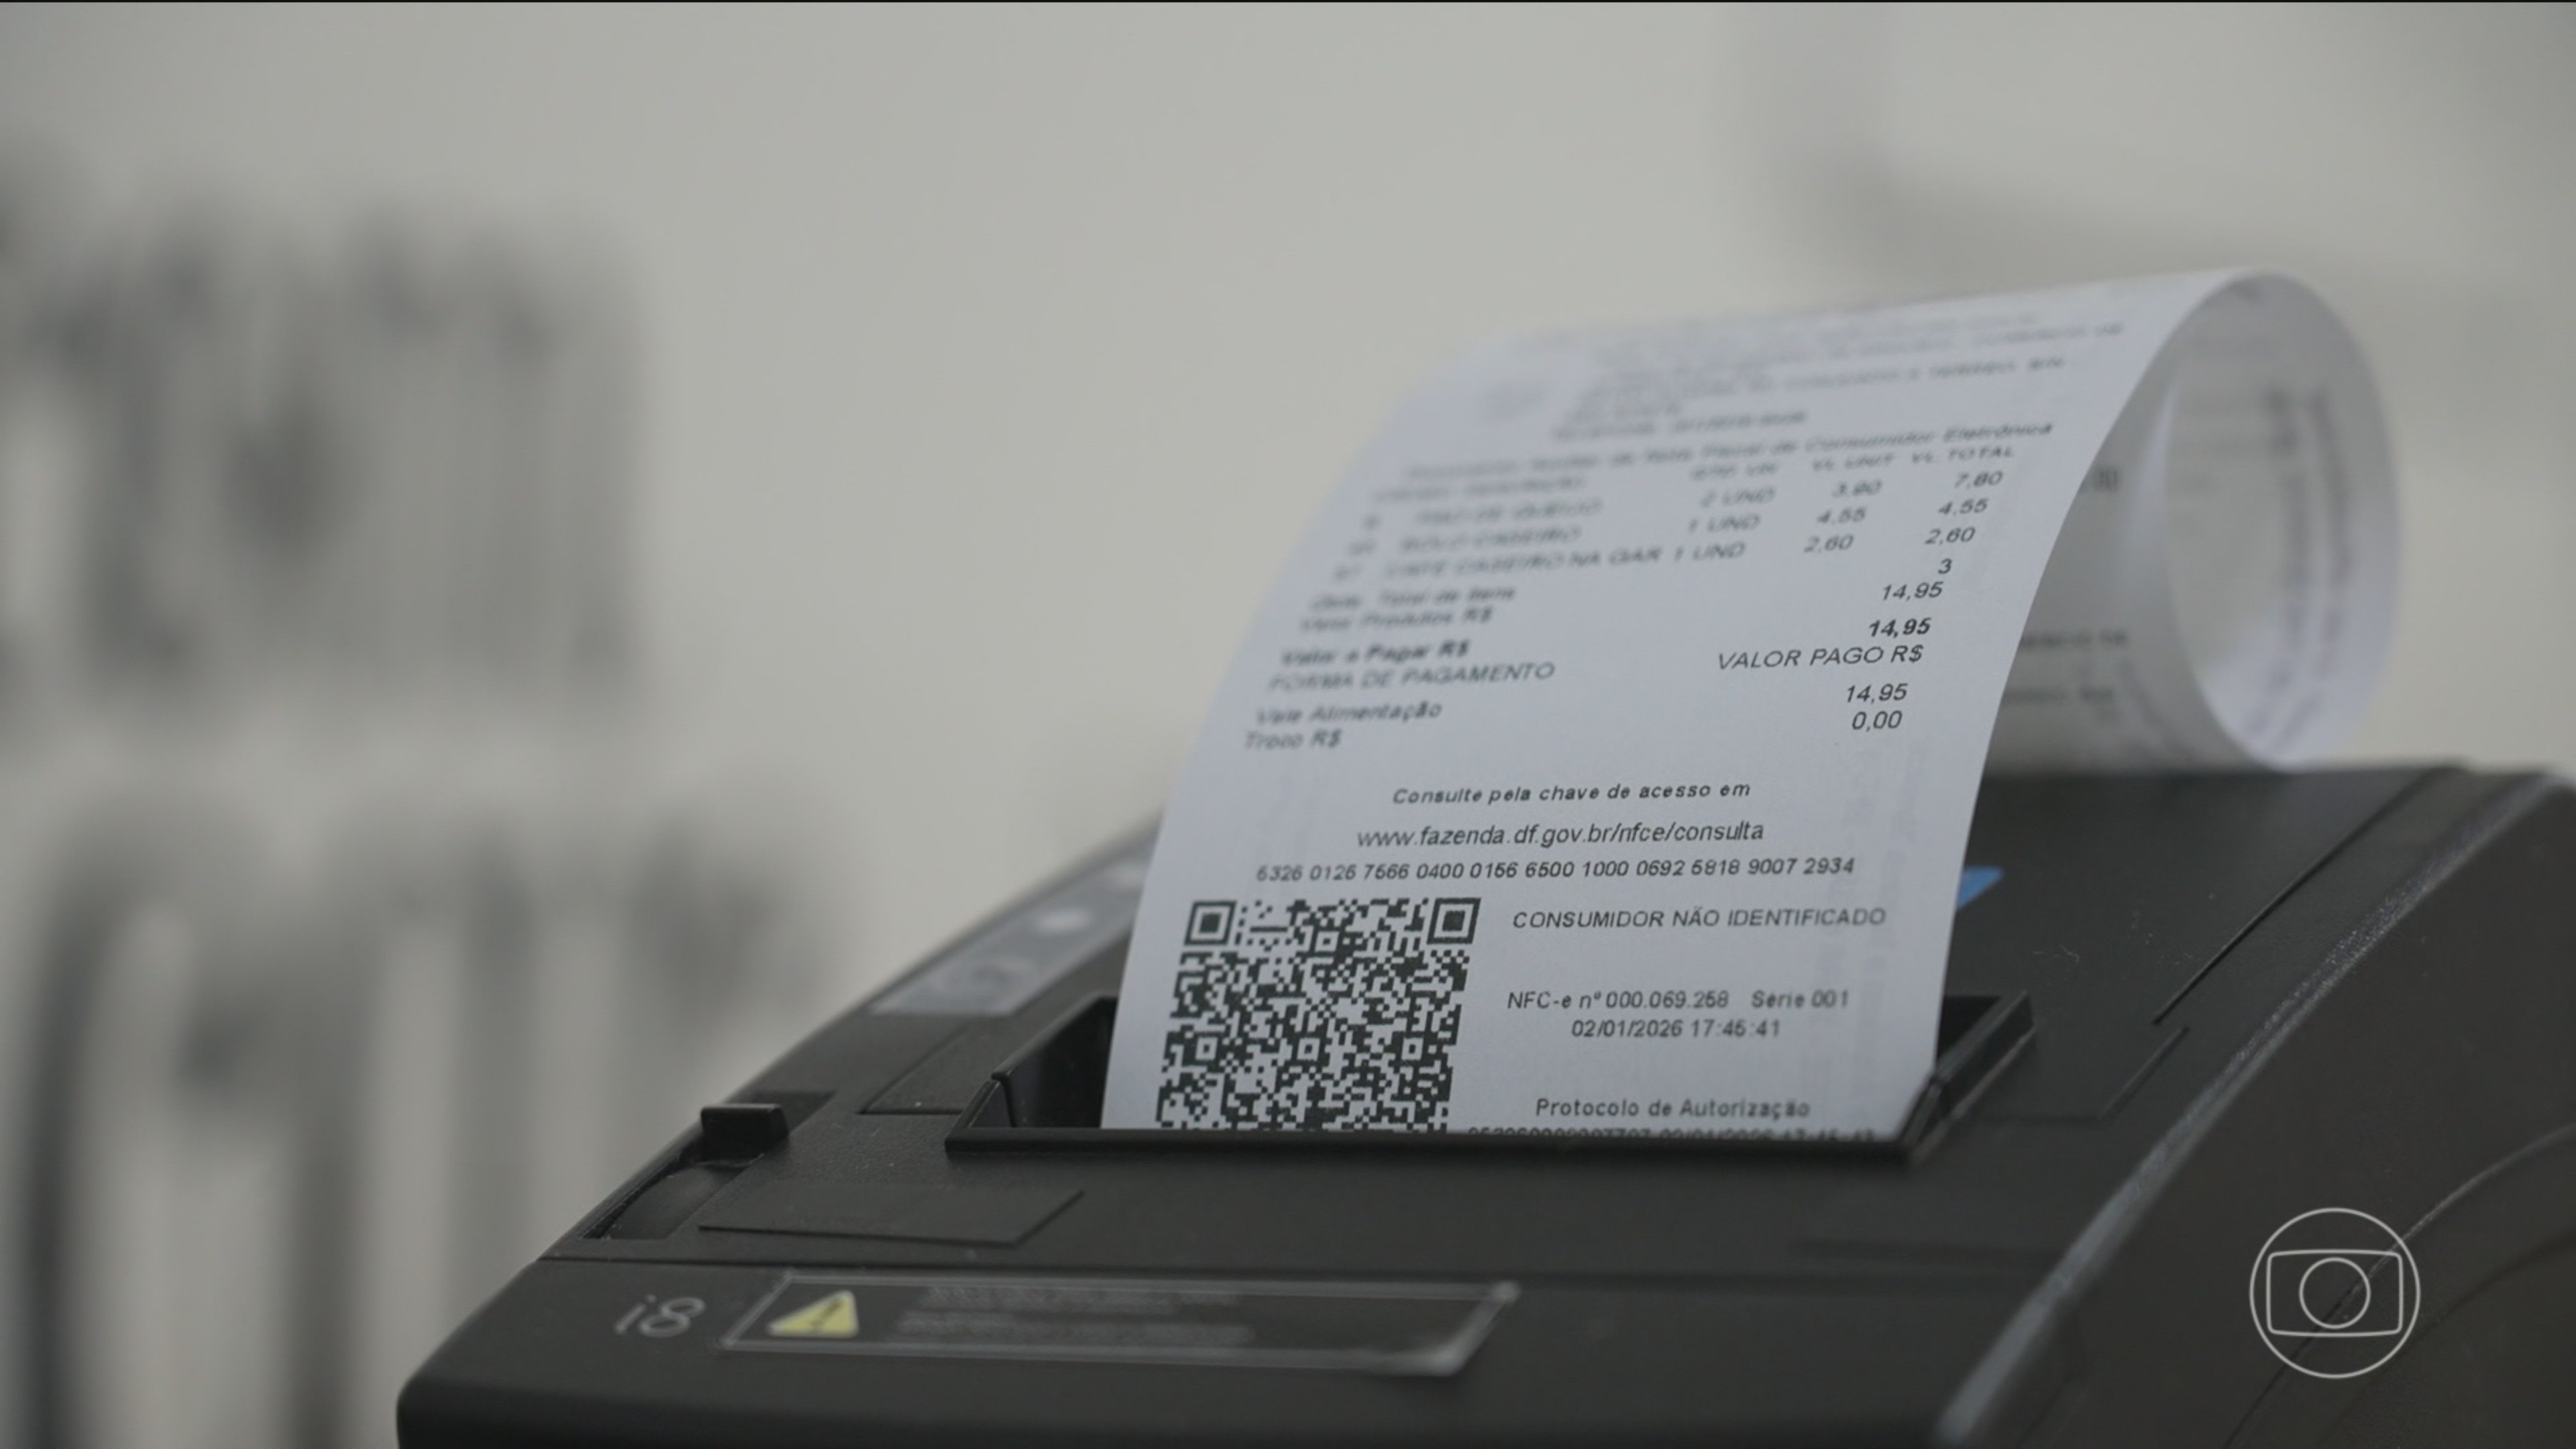
➡️A Receita Federal lembrou que, em 2026, as empresas já estão preenchendo nas notas fiscais eletrônicas os campos referentes aos novos tributos sobre o consumo, em uma fase de testes com alíquotas simbólicas, sem cobrança efetiva.
➡️A partir de 2027, todas as empresas deverão preencher obrigatoriamente os campos relativos aos novos tributos sobre o consumo nas notas fiscais eletrônicas, com exceção dos MEIs nas vendas para pessoas físicas e dos nanoempreendedores.
Split payment
De acordo com a Receita Federal, o chamado "split payment" da reforma tributária sobre o consumo deverá se tornar obrigatório somente a partir de 2028 nas operações entre empresas.
💵O "split payment" é um dos módulos do super sistema da Receita Federal que foi criado para viabilizar o pagamento dos tributos sobre o consumo em tempo real para o governo, estados e municípios — reduzindo a sonegação fiscal.
🔎Esse sistema também permitirá o ressarcimento quase automático de créditos tributários utilizados na cadeia anterior da produção, um dos pilares da reforma tributária. A ideia é que isso possa ser feito no mesmo dia, em horas.
➡️Na ausência do "split payment" obrigatório a partir do início de 2027, a Receita Federal explicou que as empresas continuarão emitindo, normalmente, as notas fiscais por cada compra e venda.
Ao fim do mês, as empresas emitirão um documento de arrecadação (Darf) para pagar os tributos devidos, como é feito atualmente.
Depois de pagar os tributos, o ressarcimento relativo ao imposto de outras partes da cadeia de produção será creditado em, no máximo dois meses. Isso porque o tributo vence no último dia útil do mês seguinte.
➡️O Fisco informou, porém, que há um modelo alternativo para receber mais rapidamente os créditos tributários, chamado de "Recolhimento pelo Adquirente (RAD)".
Nesse formato, a empresa compradora de um produto ou serviço recolhe diretamente o valor dos tributos da operação e, por isso, consegue obter o crédito tributário de forma mais rápida. A companhia vendedora, por sua vez, recebe o valor da venda já descontado o imposto.
Veja as opções das empresas
por meio do recolhimento normal, no fim do mês, e abatimento posterior pelo ressarcimento de tributos em outras fases da cadeia;
pelo sistema do recolhimento pelo adquirente, com ressarcimento mais ágil;
pelo "split payment", assim que for gradualmente implementado ao longo de 2027, com ressarcimento imediato de créditos.
Simples Nacional
Mudanças no Simples Nacional com a reforma tributária
As empresas optantes pelo Simples Nacional, exceto os MEIs e os nanoempreendedores, têm até 30 de outubro para escolher o modelo híbrido de recolhimento dos novos tributos sobre o consumo. Essa opção poderá ser cancelada até 20 de dezembro.
Ao optar por esse modelo, a empresa permanece no Simples Nacional para os demais tributos, mas passa a recolher a Contribuição sobre Bens e Serviços (CBS) e o Imposto sobre Bens e Serviços (IBS), os novos tributos sobre o consumo criados pela reforma tributária.
Com isso, a empresa pode aproveitar créditos desses tributos sobre suas compras e também transferir créditos para empresas que adquirirem seus produtos ou serviços.
As empresas do Simples Nacional, sem contar micro e nanoempreendedores, também podem optar por permanecer no regime tradicional do Simples, no qual, geralmente, não se aproveita créditos dos tributos incidentes nas etapas anteriores da cadeia produtiva nem se transfere créditos tributários a seus clientes na venda de bens ou serviços.
"A empresa do Simples ele vai ter que ver qual é o modelo de negócio dela. É uma empresa que quase só vende direto para o consumidor final? Mantém o Simples puro que vai ser mil vezes mais fácil para ela. Ela é uma empresa do Simples meio de cadeia? Ou seja, ela compra de alguém e vende pra uma outra empresa que vai fazer para frente" afirmou Juliano Neves, da Receita Federal.
"Aí talvez ela faça sentido pra ela sair do Simples puro e ir para essa situação híbrida, porque aí ela consegue transferir crédito para quem quer estar comprando", acrescentou.
➡️Dados da Receita Federal indicam que o Simples Nacional concentrava 7,35 milhões de empresas, sem contar MEIs e nanoempreendedores, no fim de 2025, o equivalente a 28,6% do total de empresas ativas no país.
Juliano Neves, que é subsecretário da Receita Federal, observou que a maior parte das empresas do Simples Nacional faz justamente vendas direto ao consumidor final, não sendo necessário, nesse caso, optar pelo sistema híbrido (que permite transferência de créditos).
Empresas começam 2026 com o desafio de se adaptarem às novas regras da reforma tributária
Jornal Nacional/ Reprodução