13º salário abre oportunidade para planejar as finanças de 2027
19/11/2026
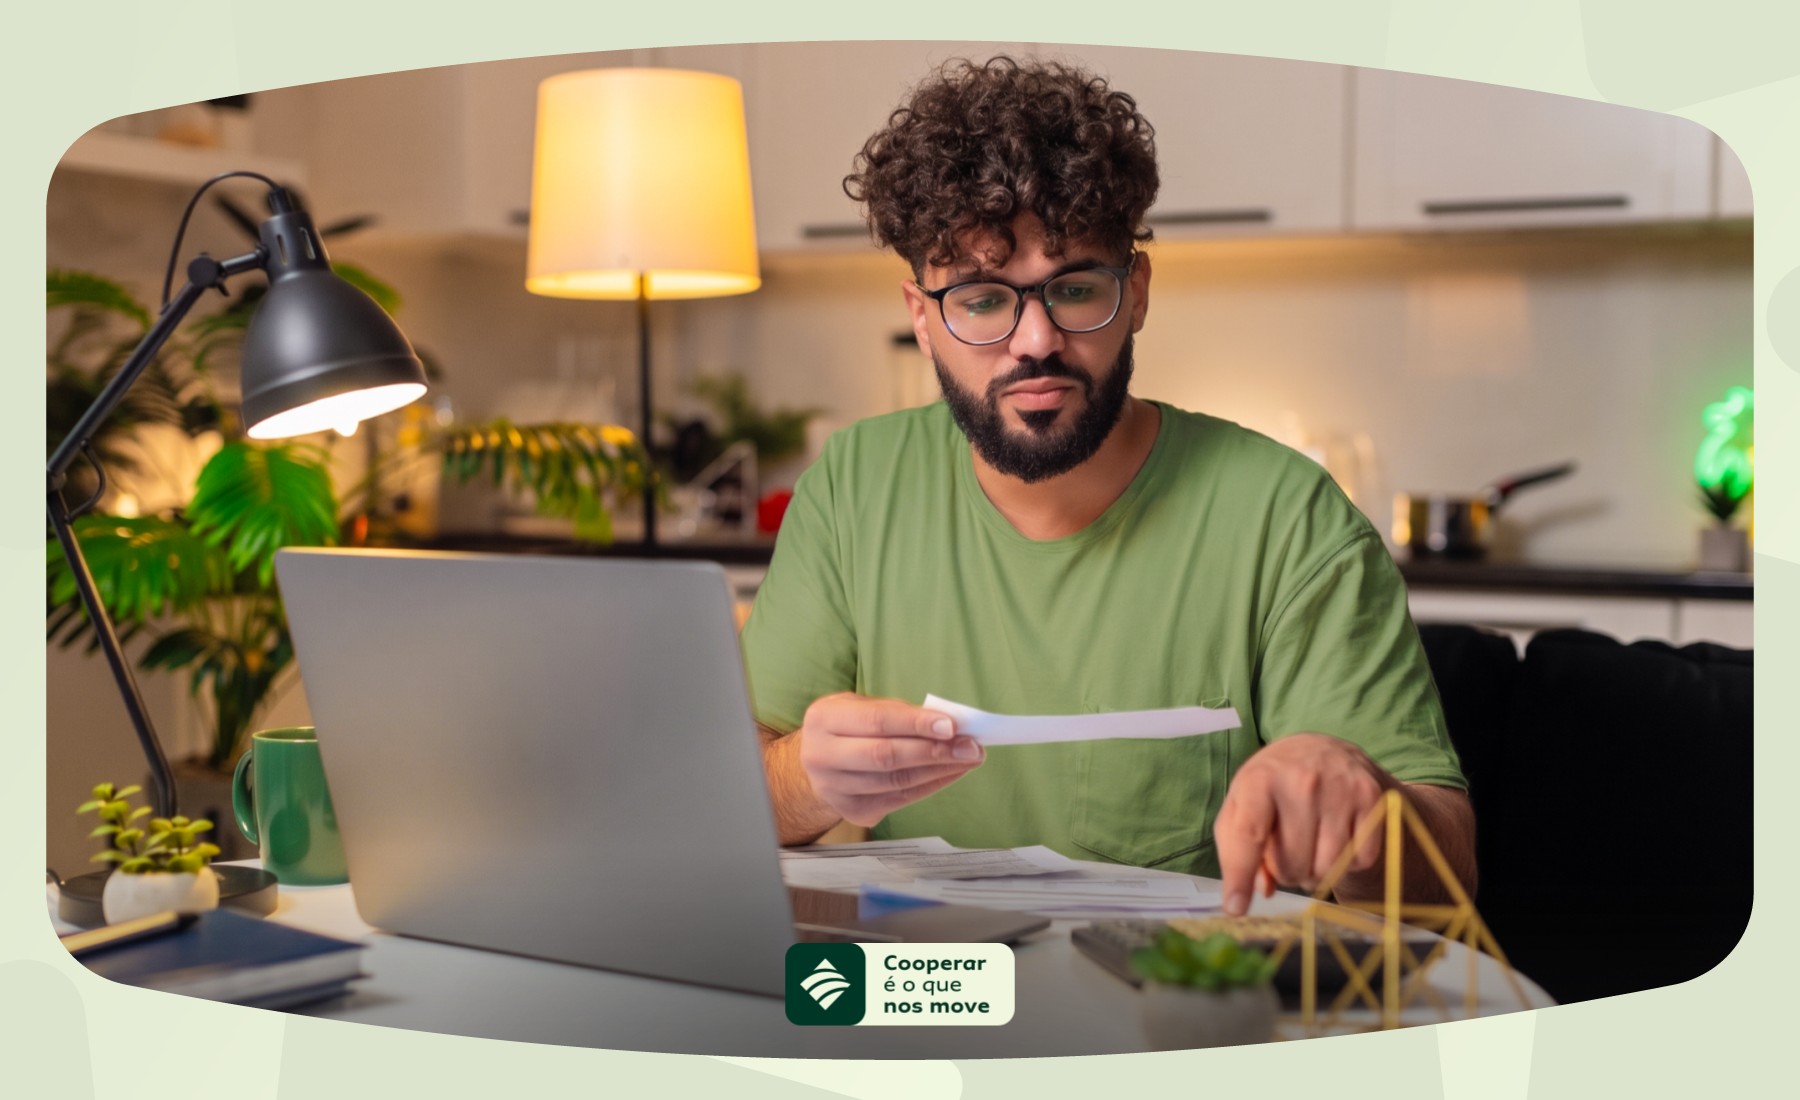
(Foto: Reprodução) Organizar o orçamento antes de investir ajuda a definir quanto pode ser aplicado, por quanto tempo o dinheiro ficará reservado e quais compromissos do próximo ano precisam ser considerados
Assessoria/CrediSIS
Com o pagamento da primeira parcela do 13º salário, muitos trabalhadores podem reorganizar o orçamento e definir objetivos financeiros para 2027. Muitas empresas optaram por pagar a primeira parcela do 13º salário nesta quinta-feira (19), devido ao feriado nacional do Dia da Consciência Negra, celebrado na sexta-feira, 20 de novembro, enquanto outras já realizaram o adiantamento em meses anteriores. Depois de organizar as despesas imediatas, parte do benefício pode ser direcionada a aplicações financeiras ou a planos de aquisição de bens e serviços, considerando o prazo em que cada pessoa pretende utilizar o dinheiro.
O pagamento do benefício pode ser feito entre fevereiro e novembro, com limite em 30 de novembro, que neste ano cai em uma segunda-feira. Porém, milhares de empresas optaram por antecipar a primeira parcela para o dia 19. A segunda parcela tem prazo legal até 20 de dezembro, um domingo. Por isso, a expectativa é que o crédito seja antecipado para sexta-feira (18), último dia útil anterior.
O engenheiro florestal Dione Ortiz decidiu organizar o valor recebido em duas frentes. Depois de quitar algumas contas menores, direcionou outra parte do valor a uma aplicação com prazo de seis meses. A intenção é chegar ao período da declaração do Imposto de Renda de 2027 com um recurso reservado para eventual imposto a pagar, sem precisar retirar esse dinheiro do orçamento mensal quando chegar o momento.
“Separei uma parte para pagar algumas contas menores, como água, internet e luz, e direcionei outra para uma aplicação de seis meses. Quero chegar ao período da declaração do Imposto de Renda com esse valor reservado, caso tenha imposto a pagar. Assim, não preciso comprometer o orçamento daquele momento com uma despesa que posso planejar desde agora. Se o rendimento superar o valor necessário, posso usar a diferença em outros compromissos”, conta Dione.
RDC e LCA para objetivos com prazo definido
A estratégia de Dione parte de um objetivo e de uma data aproximada para utilizar o dinheiro. Nas cooperativas do Sistema CrediSIS, há opções como a Letra de Crédito do Agronegócio (LCA), com prazo mínimo de 180 dias, e o Recibo de Depósito Cooperativo (RDC), com carência a partir de 30 dias.
A LCA pode ser considerada por quem pretende manter o recurso aplicado por aproximadamente seis meses. Já o RDC oferece alternativas com diferentes condições de carência, podendo atender a objetivos de prazo menor. Em ambos os casos, é importante consultar a cooperativa sobre as condições disponíveis, a remuneração, o prazo de vencimento e as regras de resgate. A disponibilidade e as características de cada aplicação devem ser confirmadas antes da contratação.
João Augusto Soares, gerente Financeiro da CrediSIS Central, orienta que a decisão comece pela análise das despesas previstas e do orçamento dos próximos meses. Para ele, a escolha do investimento deve considerar não apenas o rendimento, mas também o momento em que o dinheiro poderá ser resgatado e a necessidade de manter recursos acessíveis para imprevistos.
“Antes de aplicar, é importante identificar quais contas precisam ser pagas, se há dívidas com juros elevados e quanto deve permanecer disponível para emergências. Depois, o trabalhador pode comparar as opções considerando prazo, carência, rendimento e condições de resgate. Quando a aplicação está alinhada ao objetivo, fica mais fácil organizar as despesas previstas e começar 2027 com mais equilíbrio e conforto financeiro”, afirmou João.
Consórcio para planos de longo prazo
Quem pensa em adquirir um bem ou contratar um serviço no futuro também pode avaliar o uso de parte do 13º em um consórcio. Para quem já possui uma cota, o valor pode ser considerado na oferta de um lance, conforme as regras do grupo. Quem ainda não participa pode estudar a adesão a um novo consórcio, desde que as parcelas sejam compatíveis com o orçamento mensal.
É importante lembrar que o consórcio não é um investimento financeiro, mas uma modalidade de compra planejada. A contemplação depende das regras do grupo, dos sorteios e dos lances ofertados. Por isso, oferecer um lance não garante o recebimento imediato da carta de crédito.
“A escolha sobre o destino do 13º começa pela avaliação das prioridades. Quitar dívidas com juros elevados, separar recursos para despesas previstas, manter uma reserva para imprevistos e definir objetivos de curto, médio ou longo prazo, ajudam a decidir quanto pode ser aplicado e por quanto tempo. Com planejamento, o benefício pode contribuir para compromissos futuros sem comprometer as necessidades do presente”, completou Lisane Kraemer, coordenadora de Alavancagem Comercial da CrediSIS Central.